什么是放贷?放债业法定义及放债人程序的解释
更新时间:2026年8月28日
放贷业务是指借出资金或作为此类交易的中介机构的业务。虽然它通常与消费金融公司联系在一起,但了解银行和其他金融机构之间的区别,以及它们的运作机制和规则至关重要。在日本,《放贷业务法》规定了严格的限制和标准,未经特定要求和适当注册而从事放贷业务属于违法行为。未经注册经营放贷业务是违法的。
本页以简单易懂的方式解释了放贷的基本含义和定义,哪些类型的业务属于这一类别,以及注册需要哪些条件,包括您可以做什么以及如何运作。
放债业务的定义
- 放贷或充当借贷中介的业务。
- 通过票据贴现、抵押销售及其他类似方式进行货币交付或转账、收款的中介服务
*除银行、信托公司和保险公司等已制定专门法律的企业外,“贷款业务”一词是指放贷或作为放贷中介的业务。
根据《放债业务法》,放债业务被定义为“放贷或充当借贷中介的业务”。
“经营”是指“向不特定的或者大量的人放贷,以获取利息或者类似利润,并意图持续重复进行的行为”。
因此,单纯的放贷行为不属于放贷业务的范畴。
基于这个定义,下面我们将详细解释属于放债业务的情况和不属于放债业务的情况。
什么样的业务实际上属于放债业务?
适用于放债业务的案例
属于放债业务类别的活动是根据放债业务法确定的,具体取决于该活动是否作为公司服务的一部分提供。
消费金融公司、信用卡公司和信贷销售公司等非银行金融机构提供的现金预支和信用卡贷款属于《放贷业务法》监管下的贷款服务。
主要示例
① 消费金融公司
② 票据贴现代理
③商业金融公司(房地产抵押金融公司等)
④提供贷款的卡公司和信贷公司
⑤提供贷款的百货公司、超市
不得从事放债业务的情况
另一方面,以下四项业务虽然属于放债业务,但并不属于放债业务的范畴。
①国家或地方自治团体实施的事项
都道府县社会福祉协议会等办理的福祉基金贷款制度国家或都道府县政府运营的贷款系统不属于放债范畴。
②银行等所做的事情。
银行卡贷款。 《银行法》适用于银行提供的服务。
③企业对员工做了什么
员工贷款制度。这是一些公司作为福利引入的,有时被称为内部贷款系统或内部贷款。
④从事商品的买卖、运输、保管、买卖中介业务以及交易附带的业务的人。
这适用于金融机构和贷款公司在获得住房贷款和汽车贷款时的中介机构。
我怎样才能开始放贷业务?
为了经营放债业务,必须在国家或都道府县政府注册。
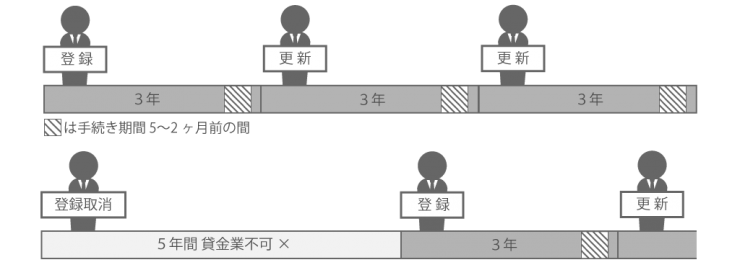
有效期为3年。
此外,注册续展手续必须在有效期届满前5个月至2个月内完成。
成人被监护人、监护人、被撤销登记未满五年的人、被判处有期徒刑以上刑罚的人,不得办理登记。
您可以通过金融厅网站上的“注册放债人信息搜索服务”检查公司是否为注册放债人。
向财政部长注册的放债人可以从“持牌、许可、注册等放债人名单”中查看,该名单也在金融厅网站上公布。
哪里可以办理放债业务登记
申请放债业务登记的地点根据营业地点的不同而有所不同。
① 所有事业所或办事处都位于一个都道府县内时 ⇒ 都道府县知事登录
② 营业所或事务所跨越两个都道府县时 ⇒ 向国家财政局局长登记
*在②的情况下,登记人为管辖主要营业所等所在地的财务局局长。
(例:如果您在神奈川县和东京都设有办事处,您将担任关东地方财政局局长)
注册申请表应包含的项目
要注册为放债企业,您需要填写并提交注册申请。
具体来说,您需要填写以下信息:
- 商号或名称和地址
- 如果是公司,则为高级职员的姓名
- 如果是个人,如果有政府法令指定的雇员,则该雇员的姓名。
- 办公室名称和地点
- 营业所放债业务负责人姓名及登记号码
- 广告或招揽时显示的营业所电话号码、联系方式等
- 工作类型和方法
- 如果您有其他业务,则该业务的类型。
放债业务的主要要求及注意事项
为了作为放债人经营放债业务,必须满足以下要求。
① 指定负责办理放债业务的人员
每个办事处必须指定一名放债业务负责人(至少占从事放债业务人数的50/XNUMX)。
放贷业务主管是指通过放贷业务主管资格考试(国家考试)并完成主管注册的人员。
②净资产金额要求
净资产必须在5,000万日元以上。
在经营放债业务期间,该金额不得低于该金额。
③确保有经验的管理人员和员工
必须有具有贷款业务经验且符合一定条件的管理人员和员工。
<对于企业>
・部分董事必须具有三年或以上的贷款业务经验。
<对于个人>
必须满足以下条件之一:
・申请人必须具有3年或以上的贷款业务经验。
・每个办事处必须至少有一名全职管理人员或从事贷款业务一年或以上的员工。
除非您在银行或消费金融公司拥有至少三年的贷款经验,否则您不能开展放贷业务。
即使是公司,也必须有至少一名具有至少三年工作经验的管理人员。
④与指定争议解决机构(ADR)签订的合同
与指定的争议解决机构 (ADR) 签署基本程序实施协议。
日本金融服务协会是主要的协会。
⑤ 加入指定信用信息机构
加入指定的信用信息机构。
★什么是指定征信机构?
指定信用信息机构是放债人与金融机构为成员、共享借款人信用信息的组织。
这些信息包括贷款余额、还款历史记录、拖欠信息等。
<主要指定信用信息机构>
・日本信用情报机构(JICC)
・CIC株式会社(CIC)
<指定信用信息机构的作用>
① 信用信息收集和提供
我们集中管理放债人和金融机构提供的信用信息并将其提供给我们的会员。
这使得贷方能够快速准确地评估借款人的信用状况。
② 降低借贷风险
通过利用借款人的信用信息,降低贷款风险,防止不良贷款的发生。
适当的信用评估有助于贷款人避免高风险贷款。
③支持企业正常运营
通过共享信用信息,我们支持放债人等开展适当的业务运营。
这将有助于维护整个行业的健康发展。
⑥不属于放债业法第六条第一项各款规定的情形。
《放债业法》第六条第一项规定了公司不被认定为放债人的条件。
- 因认知、判断、沟通等困难而无法履行职责的人员。
- 被判处有期徒刑以上刑罚后五年内(含缓刑期满)。
- 属于反社会势力的人,例如有组织犯罪集团的成员。
- 任何其他可能从事与放债业务相关的欺诈或不诚实行为的人。
放债人登记失效的案件
在某些情况下,贷款人的注册可能会失效。
例如,注册后发现存在撤销注册事由的事实,或者忽视续展手续的。
如果过期,您需要重新注册。
放贷业务登记的有效期为3年。
如果您希望在有效期届满后继续经营放债业务,您必须在有效期届满前至少两个月完成续期手续。
在下列情况下,包括未办理更新手续的情况,放债人的注册将失效。
① 死亡时
如果贷款人是个人,则登记将在贷款人死亡时到期。
②法人因合并而终止时
如果公司因合并而不再存在,则其注册将失效。
③决定启动破产程序时
如果贷款人收到启动破产程序的决定,则注册将在此时到期。
④法人解散/放债业务废止时
如果公司解散或放债业务终止,注册将在此时失效。
⑤注册未更新时
如果您在到期日之前至少两个月没有续订您的注册,您的注册将在那时到期。
⑥收到新登记时
当现有注册无效并获得新注册时,就会出现这种情况。
⑦有其他合法无效事由时
此外,根据放债业法,注册可能会因特定原因而失效。
有关放债业务的咨询,请联系支持行政书士公司
在支持行政书士公司,我们为所有新的和现有的放债人提供有关放债业务法的申请支持和咨询。
我们的优势在于我们的速度和适当的领导能力,这来自于与一小群精英人士分享我们丰富的经验和专业知识。
如果您在放贷业务方面遇到困难,例如“我正在考虑注册,但我不知道需要多长时间以及需要做什么准备”或“我不知道要做什么”关于法律管理,请随时与我们联系。
负责人:渡边圭子